こんにちは! 愛知県一宮市の個人専門税理士の服部です。
個人事業を開業してから初めての確定申告はわからないことが多いと思います。
今日は、私が思う開業1年目の個人事業主がやってしまいがちなミスや勘違いなどをご紹介します。
年の途中までの給与収入を申告書に書いていない
確定申告はその年1月1日~12月31日の所得をすべて合算して計算します。
年の途中に会社を退職して個人事業を始めた場合には、退職するまでの給与所得も確定申告書に反映させる必要があります。
給与所得は、「給与所得の源泉徴収票」をもとにして申告書に記載します(青色申告決算書や収支内訳書に記載しないようにしてください)。
この「給与所得の源泉徴収票」は、会社員時代は年末調整が完了したのちである年明け頃に勤務先から交付されていたものです。
年の途中で退職した場合は、通常、退職後1か月程度で交付されることとなります。
たいていの会社であればこちらからなにも言わなくても郵送などで交付してくれますが、個人店などでアルバイトをしていたような場合には、ひょっとしたら交付されていないことがあるかもしれません。
もらっていない人は、確定申告で必要になりますので、元勤務先に交付を求めるしかありません。
元勤務先に連絡するのが億劫なケースもあるでしょう。また、勤務先の勤怠管理が整っておらず、源泉徴収票を交付するにも時間がかかるケースもありえます。
確定申告期にあわてて求めるよりも、退職してから1か月を経過してまだ交付されていない場合には、早めに元勤務先へ問い合わせをしておきましょう。
開業1年目の事業は赤字であることも多いかと思います。事業所得の赤字は給与所得と通算(相殺)できます。
申告することで給与から引かれていた所得税の還付を受けられる場合も多いです。
また、通算後の所得金額を基礎として国民健康保険料は算定されますから、給与所得を申告書に反映させるのを忘れないようにしましょう。
国民年金の支払金額を申告書に反映させていない
確定申告書には「所得控除」という所得金額から差し引けるものがいくつかあります。
その最も代表的なものとして「社会保険料控除」があります。
勤務時代には勤務先の社会保険に加入していたと思いますが、退職後して個人事業主になった場合、たいていの方が国保に加入して、年金は国民年金に加入することになります。
この国民健康保険料の支払い分を「社会保険料控除」に含める人は多いのですが、国民年金の支払い分も「社会保険料控除」の対象になることを知らない(もしくは忘れている)人が多い印象です。
国民年金についても、その支払い額は控除対象となりますので、忘れずに申告をしましょう。
ちなみに、いつの分の控除対象となるのか、ということですが、原則として「実際に支払った時の年分」の対象となります。
一括納付で翌年分の保険料も支払った場合であっても、「支払った時」基準ですので、支払った年分の申告書に全額記載します。
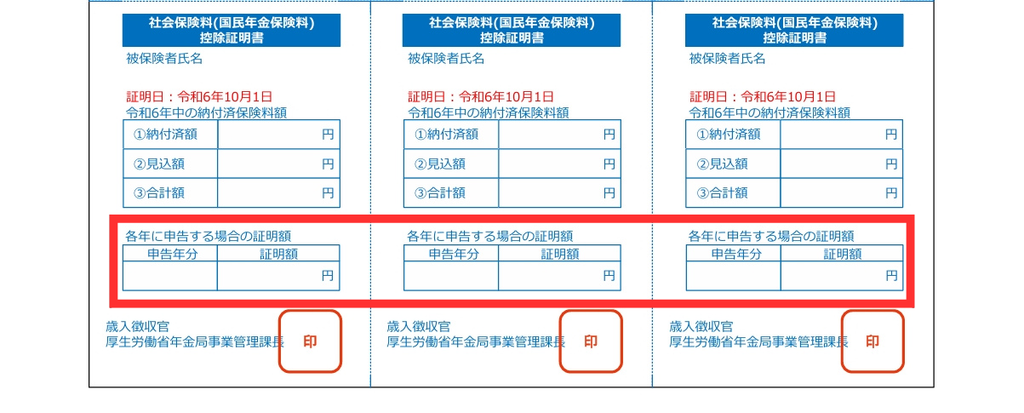
なお、複数年分を一括で前納した場合などに「〇年分」と書かれた切り取り式の控除証明書を持っている場合には、「支払った時」ではなくその対応する年分の確定申告に記載することもできます。
このような証明書の赤枠部分ですね(年金事務所HPより)。
青色申告決算書や収支内訳書だけを提出してしまう
これは意外な落とし穴です。
個人事業主の確定申告というと、書籍やネット検索だと「青色申告決算書」などの収支を作成する方法の解説に多くの量を割いてくれています。
たしかに、個人事業主にとっては仕訳などの説明を受けることは大切なのですが、会社員時代に「確定申告」の経験がそもそもない人も多くおられます。
しかも、この青色申告決算書や収支内訳書は完成させるのに時間がかかるものですので、決算書が完成したら「やっとできた!よし提出だ」という達成感を得てしまいがちです。
青色申告決算書や収支内訳書は、あくまでも「確定申告書」の添付書類にすぎないもので、「個人事業主用の確定申告書」というわけではありません。
「確定申告書」本体を提出しなければ、確定申告をした、ということになりませんので、くれぐれも誤認しないようにしましょう。
納付書が自宅に届くと思っていた
確定申告期限は同時に納付期限でもあります。
「申告書も提出したし、税務署がOKしてくれたらきっと振込用紙が届くんだろうな」
と思ってはいけません。
納付書は税務署から送られてくることはないです。
毎年、確定申告をして納税する個人事業主は、多くの人が「口座振替」を利用しています。これは、公共料金と同じように「口座引き落とし」を設定する方法です。
一度、提出すれば翌年以降もずっと適用されますので、開業した方はぜひ利用しましょう。
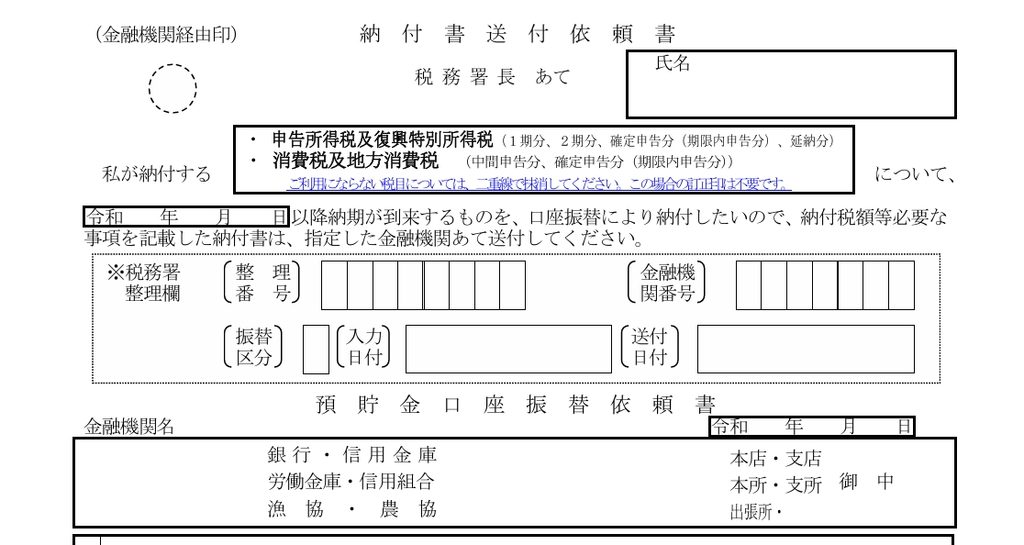
なお、この口座引き落としをするための「口座振替依頼書」は、確定申告期限までに税務署もしくは国税局業務センターへ提出する必要がありますのでご留意ください。
様式(抜粋:国税庁HPより)は次のものです。書類のタイトルは「預貯金口座振替依頼書兼納付書送付依頼書」という長ったらしいものになってますね。
市県民税の申告だけをしている
市役所から市県民税の確定申告書が送付されてくることがあります。
市役所は、給与収入の情報は収集していますが、個人事業主の収入の情報を得ることは、通常できません。
そこで、本人に対して市県民税の申告書を送付して提出してもらう方法をとる場合があります。
そもそもですが、所得税の確定申告書は税務署(国)が受け付けていて、所得税の確定申告書を提出すると、その情報が自動的に市役所へ流れていく、という仕組みになっています。
ですから、所得税の確定申告書を税務署に提出すれば、それは市役所にも申告したこととなります。
ところが、「とりあえず市役所に申告したよ」という状態の方がしばしばおられます。
すると、税務署からすれば「この人は申告していないなあ」となってしまいます。
市役所の窓口で確定申告書を作成したときは、対応した職員から「あなたは所得税の申告が必要です」と説明を受けることになろうかと思います。
しかし、説明をうまく飲み込めていなかったり、自分だけで市県民税の申告書を提出したりした場合には、実はまずやるべき「所得税の確定申告」ができていなかった、という事態が生じます。
税務署は必要に応じて市役所に市県民税の申告の照会をしています。
照会した結果、市役所には事業の申告があるのに税務署に申告がないとなると、税務署は「所得があるとわかっているのに税務署に申告を出していないのでは?」と疑いの目を向けやすくなってしまいます。
市役所に「申告書」の話を申し出ると、「市県民税の申告」の説明をされる可能性が高いです。
税務署が扱う「所得税の確定申告」とは別の手続きになるので覚えておきましょう。
インボイス登録したが消費税の申告書を提出していない
個人事業を開業した場合に、開業と同時に消費税のインボイス登録をした人もおられると思います。
インボイスの登録をすると、年商にかかわらず消費税の申告義務が生じますので、所得税の確定申告書とは別に「消費税の確定申告書」の提出が必要になります。
取引先からインボイスを登録するように言われて「とりあえず登録した」という個人事業主の方のなかには、消費税の確定申告が必要になることの認識がない場合があります。
また、認識していても、所得税の確定申告書を作成することだけでいっぱいいっぱいになってしまい、消費税の確定申告書の作成を忘れてしまったというケースもあります。
消費税は、所得税よりも税額が大きくなることが多いので、税務署から催促された後で申告するとなると、急な出費に資金繰りが困難になってしまいがちです。
どんなに忙しくても、「インボイスを登録したら消費税の申告!」ということできっちりと認識しておきましょう。
最後に
開業1年目は、市役所や年金事務所や保険組合、税務署など公的機関の手続きが多くあり、慣れない中でいろいろなことをこなしていく必要があります。
調べる時間もとれない人もいると思いますが、後から思いがけない支出を負うことになるもつらいので、なんとか時間を見つけて下調べを怠らないようにしていきたいものですね。