こんにちは! 愛知県一宮市の個人専門税理士の服部です。
最近、相続税についてテレビ番組でも話題にされるようになってきましたね。
この前、喫茶店で隣の座席にいた4名の奥様方が「4,200万円を超えると相続税が取られるらしい」という話をしていたのが聞こえてきました。
今回は、「基礎控除額を超えると税金が取られる」ということの意味合いを簡単に解説したいと思います。
相続税の基礎控除額とは
相続税には「基礎控除額」というものがあります。
これは、相続税の申告義務があるかどうかを判定するための基準となる金額のことです。
算式は次のとおりです。
【3,000万円+(600万円×法定相続人の数)】
たとえば、
夫が死亡し、妻は健在、子が2名いるという家族の場合には、法定相続人は妻と子2名の計3人ですから、
3,000万円+(600万円×3人)=4,800万円
が基礎控除額となります。
そして、亡くなった夫の総遺産額(借金などの債務などを差し引きます)がこの基礎控除額である4,800万円を超えるときに、相続税の申告義務が生じます。
さらにこの基礎控除額というのは、申告義務の判定で使用されるとともに、総遺産額のうちに課税されない金額を設定するものとしての役割もあります。
つまり、相続税額の計算では、まず初めに総遺産額からこの基礎控除額を差し引くこととなります。
たとえば、
総遺産額:5,400万円
基礎控除額:4,800万円
の場合には、
まず、5,400万円-4,800万円=600万円
と計算することになります。
申告する=税金が取られる?
ポイントは、総遺産額が基礎控除額を超えるときに、「相続税の申告をしなければならない」ということです。
必ずしも「相続税を支払わなければならない」とは言っているわけではありません。
つまり、「相続税の申告書を提出しなければならないけれど、相続税は1円も取られない」というケースがよくある、ということです。
それは、相続税には
①小規模宅地等の特例
と
②配偶者の税額軽減
という特例があるからです。
①の「小規模宅地等の特例」にはいくつかバリエーションがあるのですが、最もメジャーなものとして、「特定居住用宅地等」というのがあります。
これは、先の例でいけば、亡くなった夫名義の自宅敷地を
A:妻(配偶者)が相続した場合
又は、
B:夫と同居していた子が相続して、その子がその後10か月経過するまで売却せずにずっと住んでいる場合
には、その敷地の評価額を原則として8割引にしてOKですよ、という特例です。
たとえば、先の例で、
総遺産額5,400万円の内訳として、
自宅の敷地:2,000万円
その他財産:3,400万円
であったとすると、
基礎控除額を超えているので確かに相続税の申告義務はありますが、
相続税を計算しようとすると、
自宅の敷地の金額は、
2,000万円×(100%-80%)=400万円
としてカウントすることになりますから、
総遺産額は、
400万円+3,400万円=3,800万円
として計算を進めていくことになります。
流れとしては、次に基礎控除額を差し引くわけですが、
3,800万円-4,800万円=0(マイナス)
となり引ききれませんので、
結局は相続税は1円も取られない、ということになります。
また、仮に①の小規模宅地等の特例を適用した上で総遺産額が基礎控除額を超える場合であっても、次の②の「配偶者の税額軽減」が待ち構えています。
この②の「配偶者の税額軽減」というのは、
計算上、配偶者が負担すべき相続税額が生じていたとしても、原則として配偶者が相続した財産が1億6,000万円以下である場合には、配偶者の相続税額は0円でOKとする、というものです。
これは配偶者だけが適用できるものですので、子などの相続人が負担すべき相続税が生じている場合には適用ができませんが、
一般に「夫の財産は妻がすべて相続する」というのは非常によくあるケースであることから、結果的に相続税は1円も取られなかった、という事例が多いです。
したがって、相続税では「申告書を作成して提出すること」と「相続税を支払うこと」は、まずは区分して考えることがよいと言えるでしょう。
なお、①の小規模宅地等の特例や②の配偶者の税額軽減は、相続税の申告をすることで初めて適用できるものです。
「どうせ0円なら申告しなくていいよね」という話はなりませんのでご注意ください。
基礎控除額を超えたら全部取られる?
以前、相続税を解説するテレビ番組をたまたま見ていたら、次のような感じのスライドが使用されていました。
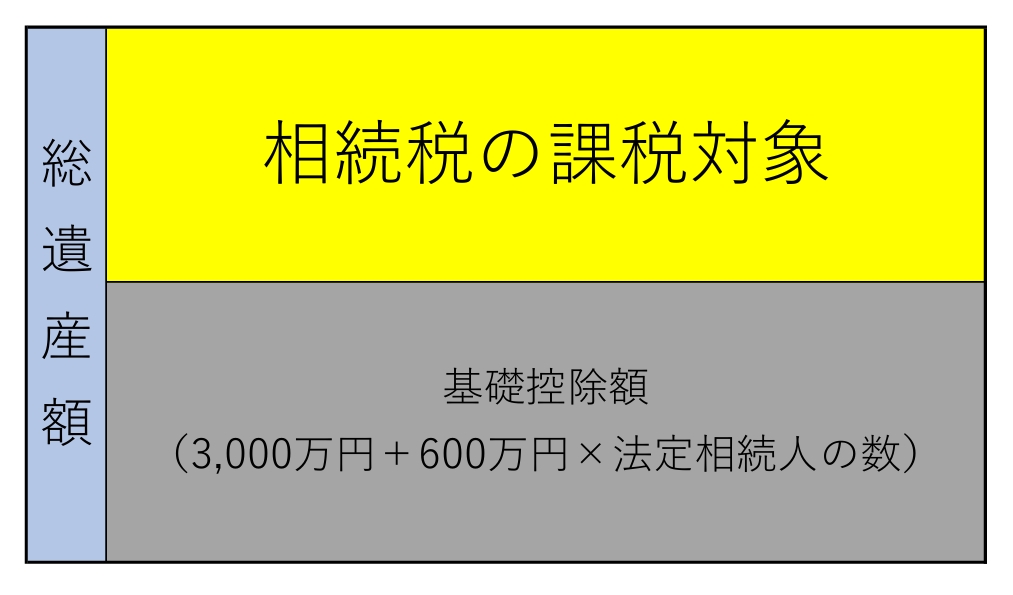
これは正しいのですが、この黄色部分の「相続税の課税対象」があたかも「相続税額」のような印象を与えているように感じました。
この「相続税の課税対象」を基礎にして、ここからようやく相続税額を計算していく流れになるのですが、その話には触れていませんでした。
たとえば、先ほどの例で、小規模宅地等の特例を適用した後の総遺産額が6,000万円であるとしましょう。
6,000万円-4,800万円=1,200万円(課税対象)
この「1,200万円」が上のスライドの黄色部分に該当します。
もちろん、1,200万円が納税額じゃないですよ!
「課税対象額」ですからね。
次にこの1,200万円を法定相続分で按分します。
妻:1,200万円×1/2=600万円
子1:1,200万円×1/4=300万円
子2:1,200万円×1/4=300万円
ですね。
そしてそれぞれに相続税率(1,000万円以下は10%)を乗じます。
妻:600万円×10%=60万円
子1:300万円×10%=30万円
子2:300万円×10%=30万円
となります。
これらを一度合計します。
60万円+30万円+30万円=120万円
この120万円を実際の各人の相続割合に応じて配分していく計算になりますが、
仮に「妻が財産全部を相続する」というケースだとしたら、先ほど説明したとおり、妻は1億6,000万円以下の財産取得ですので、結局、相続税額は0円となります。
また、実際の相続分も法定相続分と同じということであれば、
妻:0円(配偶者の税額軽減により)
子1:30万円
子2:30万円
ということで合計60万円が納税額の全額となりますね。
どうでしょう。
総遺産額が6,000万円で相続税額は60万円です。
案外少ないなと思ったりしませんか?
少なくとも上のスライドの印象とは異なりますよね。
私が思うに、相続税は「根こそぎ国に奪われる」という悪代官のようなイメージをもたれがちです。
おそらく相続税は、計算体系がわかりづらいことや人生で経験する回数が少ないということ、そして現金がなくても不動産などにも課税されること、さらに故人の財産の一部から税が捻出されることから、どうも「えげつない税」というイメージとなっているようです。
いざ、具体的に計算してみると、意外にも少額で済むケースがほどんどで、安心される方も多いものです。
まとめ
基礎控除額は、相続税の申告義務があるかどうかを判定する金額基準です。
相続税は、申告義務があっても納税する必要がないというケースがよくあります。
具体的に計算してみると、イメージよりもずっと相続税額が少なく済むことが多いものです。
できるかぎり具体的な話をしていくことで漠然とした不安を徐々に取りはらうことができるでしょう。
