こんにちは! 愛知県一宮市の個人専門税理士の服部です。
確定申告という言葉は、おそらく社会人であれば聞いたことがあると思います。
では、年末調整=確定申告でしょうか? また、訂正申告や修正申告、更正の請求という用語もありますね。
今回は、それぞれの言葉の意味するところを簡単に説明したいと思います。
年末調整と確定申告の違い
会社員などの給与所得者の方から、
「確定申告は、一度、会社のほうでやってもらっています」
と言われることがあります。
おそらく、この文脈の「確定申告」は「年末調整」を意味しています。
給与所得を得ている方は、勤務先が所得税を毎月の給与の支払い時に差引き、勤務先が本人に代わって税務署に納付しています。
この手続きを「源泉徴収」といいます。
この源泉徴収による所得税額は、「この収入だったらこれくらいの所得税を引きましょう」という概算の金額でしかありません。
そのため、年末頃になると、勤務先が従業員である本人に対して生命保険料に関する資料や家族情報などを提供するよう求めて、勤務先が本人の1年間の所得税額を確定させることとなります。
この「勤務先による本人の1年間トータルの所得税額確定手続き」のことを、
「年末調整」
といいます。
つまり、「年末調整」とは、本人の勤務先で行うものなのですね。
なお、年末調整が行われるのは、「給与」についてのみです。副業で始めた業務委託など雇用関係に基づく収入でないものには年末調整はありません。
また、給与であっても、勤務先が2以上ある場合には、メインの勤務先においてのみ年末調整が行われることとなります。
一方、「確定申告」とは、本人である個人が国(税務署)に対して「1年間トータルの所得税の確定手続き」を行うことです。
確定申告期間は、その年の翌年2月16日から3月15日までです。
つまり、
「その年の年末までに勤務先で行う」のが「年末調整」で、
「その年の翌年3月頃に自分で行う」のが「確定申告」ということですね。
勤務先が1つである会社員の方は、さきほどの「年末調整」で所得税額が確定しますので、自分で「確定申告」をすることは通常ありません。
ただ、「年末調整」は、メインの勤務先だけで行うものですから、本人の副業分の収入や株式売却収入などは考慮されていません。
また、勤務先は従業員である本人の「ふるさと納税寄付額」などの情報も得ていません。
そこで、副業がある人や勤務先で手続きができない控除の適用を受けて最終的な所得税額を確定させる必要がある人は、自分で「確定申告」をすることとなるのです。
訂正申告とは
訂正申告という言葉があります。
これは、法律用語ではありませんが、実務上使われているものです。
その名のとおり、「訂正した申告」ですから、一度、確定申告を税務署にした人が再び確定申告をした場合、その確定申告は実務上「訂正申告」と呼ばれます。
ただし、「訂正申告」は、「確定申告期限内に提出されたもの」に限られます。
たとえば、令和8年分の確定申告を令和9年2月20日にした人が、申告内容に誤りがあったため一部を直して再び確定申告を令和9年3月10日にした場合には、その申告は「訂正申告」と呼ばれることとなります。
仮に、その後さらに3月13日にも3度目の申告した場合にも、その申告は「訂正申告」と呼ばれます。
しかし、確定申告期限である3月15日より後の日付で「訂正申告」をすることはもはやできません。
うっかり3月16日以降に2度目の確定申告をしてしまった場合には、その申告は正当なものとして扱われないことになります。
つまり、広い意味では確定申告期限までにされた申告はすべて「確定申告」であるのですが、
確定申告期限までに2回以上された「確定申告」のうち、1回目の申告か2回目以降の申告かを区別するために、2回目以降の申告を「訂正申告」というふうに呼び表しているわけです。
修正申告とは
訂正申告と似た名前のものに「修正申告」があります。
この「修正申告」は「訂正申告」とは異なり法律に規定されている用語です。
さきほど、「訂正申告」は確定申告期限までにした申告であると説明しました。
一方で「修正申告」は、確定申告期限後においてする申告をいいます。
そして、なにより「修正申告」は、期限内にされた「確定申告」の内容に誤りがあったため一部を直して計算したところ、納税額が増えた場合に限り行う申告をいいます。
仮に「修正申告をしたい」と言う場合、字面だけでいけば、その人は
「確定申告を申告期限内に既にしているけれど、申告期限後に正しい内容で納税額が増える申告をもう一度したい」
と言っている、ということになります。
更正の請求とは
確定申告期限後に、一部を直して再度確定申告をしたいと思う人の多くは、生命保険料控除などの記入漏れがあって、それらを追加してやり直しをすれば納税額が減るからだと思います。
この「一度確定申告を期限内にしたけれど、納税額を減らすために再度行う確定申告」のことを「更正の請求」といいます。
これは、「申告」ではなく「申請」という言い方をします。
なぜかというと、税額を増やすやり直しは、本人にとって不利なものですので、税務署は「正しく直して多く支払ってくれるんだね!」と肯定的な対応で処理しますが、
税額を減らすやり直しは、本人にとって有利なものになるので、税務署は「納税額が減る理由はなんですか?」ときちんと審査をしてから、「OKです」か「NGです」かの返事を本人にする必要があるからです。
そのため、修正申告については修正箇所の説明や添付書類がなくてもOKですが、更正の請求は証明書などの証拠書類を添付する必要があります。
それぞれの様式は?
確定申告、訂正申告、修正申告、更正の請求で使用する様式についてです。
結論ですが、確定申告と訂正申告と修正申告はすべて同じ様式を使用します。
更正の請求のみ別の様式となります。
先の説明のとおり、訂正申告とは確定申告期限内に行う2回目以降の確定申告のことをいいますので、もし訂正申告をしたいときは、1回目と同様に確定申告書を再度作成して提出すればOKです。
次に、修正申告は様式自体は「確定申告」と同じものを使用しますが、最終的な納税額がいくら増加したのかを追加で記載する必要があります。
次のところです。
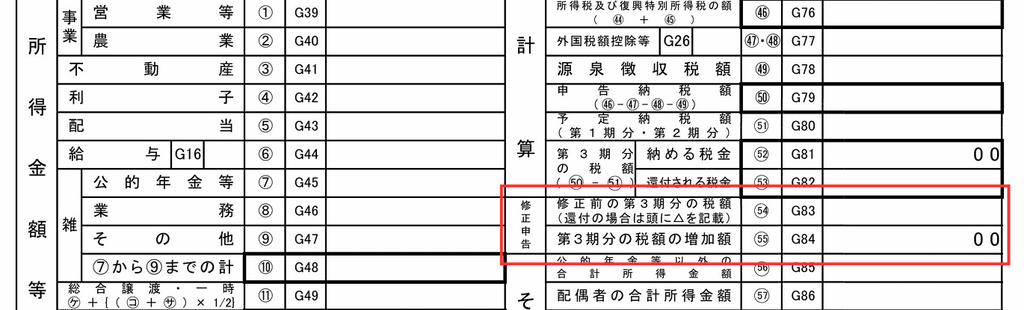
一方、納税額を減らす「更正の請求」で使用する様式は次のものです。
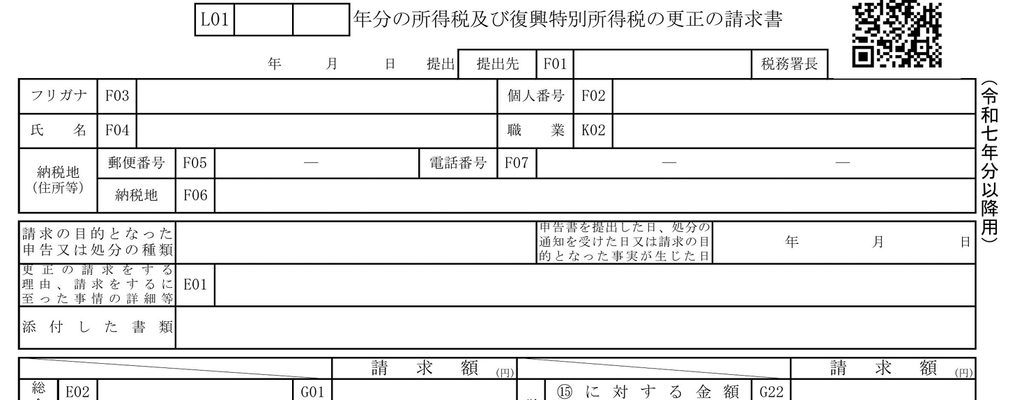
ご覧のとおり、修正申告とは雰囲気の異なる様式となっています。最も異なるのは、更正の請求(やり直して税額が減る申請)の理由と添付書類の名称を記載する枠がある、という点ですね。
ちなみに、国税庁の確定申告書等作成コーナーで修正申告書や更正の請求書の作成をするときには、次の表示から作業を進められます。
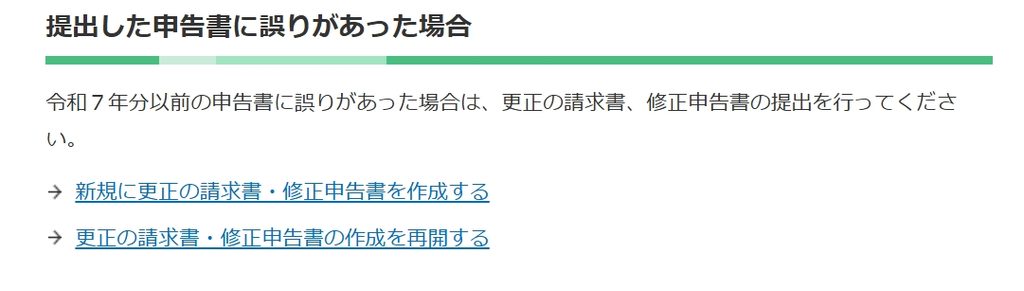
入力をしていって、納税額が増える場合には「修正申告書」が、納税額が減る場合には「更正の請求書」が自動に作成されます。
確定申告なのか更正の請求なのか?
この記事を読んでいただいている方のなかには、確定申告期限後に「申告のやり直しがしたい」と思って税務署に相談予約の電話をしたことある人もおられるのではないでしょうか?
相談予約の際、応対した職員から「確定申告は一度しましたか?」と何度も聞かれるケースがあります。
それは、今回希望する手続きが「確定申告」なのか「更正の請求」なのか、はたまた「修正申告」なのかを予約時点で把握しておきたいと考えているからです。
やり直しの場合は作業量が増える場合もありますから、当日の窓口担当者も事前に知っておきたい情報なのでしょう。
「やりなおしの予約がしたいだけなんだ! なんで会社でやったかとか3月頃にどうとか聞かれなきゃいけなんだ」
とイライラしてしまう人もいるかもしれません。
しかし、共通認識が図られないまま相談日を迎えると変な行き違いが生じやすくなって余計に時間がかかる場合もあります。
少しだけでも、ことばの整理をしておくと事がスムーズに進んでいきますから、可能な限り下調べをしておくとよいでしょう。
最後に
今回は、年末調整や確定申告などのことばの説明を簡単にしてみました。
脱サラして個人事業主になられた方や、確定申告をやり直す必要が生じてしまった方など、こういったことばの整理を一度しておくと、今後、税務手続きをしようとするときに理解がしやすくなるのではないかなと思います。
(※様式はすべて国税庁HPから)