こんにちは! 愛知県一宮市の個人専門税理士の服部です。
住宅ローン控除の確定申告をする人のなかには、親などから資金援助を受けた場合の贈与税の非課税の適用を受ける必要がある方もおられることでしょう。
今回は、所得税と贈与税のそれぞれの申告書を提出する必要がある、というお話です。
住宅ローン控除は所得税の確定申告
住宅ローン控除の適用を受けようとする人は、会社員や公務員である場合が多く、確定申告の経験がないケースもあります。
初めての確定申告が住宅ローン控除というだけでも少々重荷ではあるのですが、それに加えて贈与税の非課税の適用を受ける必要があるとなれば、さらに作業量は増えます。
なお、ここでの「贈与税の非課税」とは、正式名称を「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」をいいます。
住宅ローン控除は、所得税(及び住民税)の負担を軽減する税額控除の1つです。
適用を受けるためには、入居をした年の翌年3月頃に「所得税の確定申告」をする必要があります。
住宅ローン控除には期限内申告の要件はありませんが、所得税の確定申告期限は3月15日に設定されていますから、大半の人はそれまでに確定申告を済ませることになります。
ここでのポイントは、住宅ローン控除はあくまでも「所得税の確定申告」であり、贈与税に関する申告はまったく別モノであるということです。
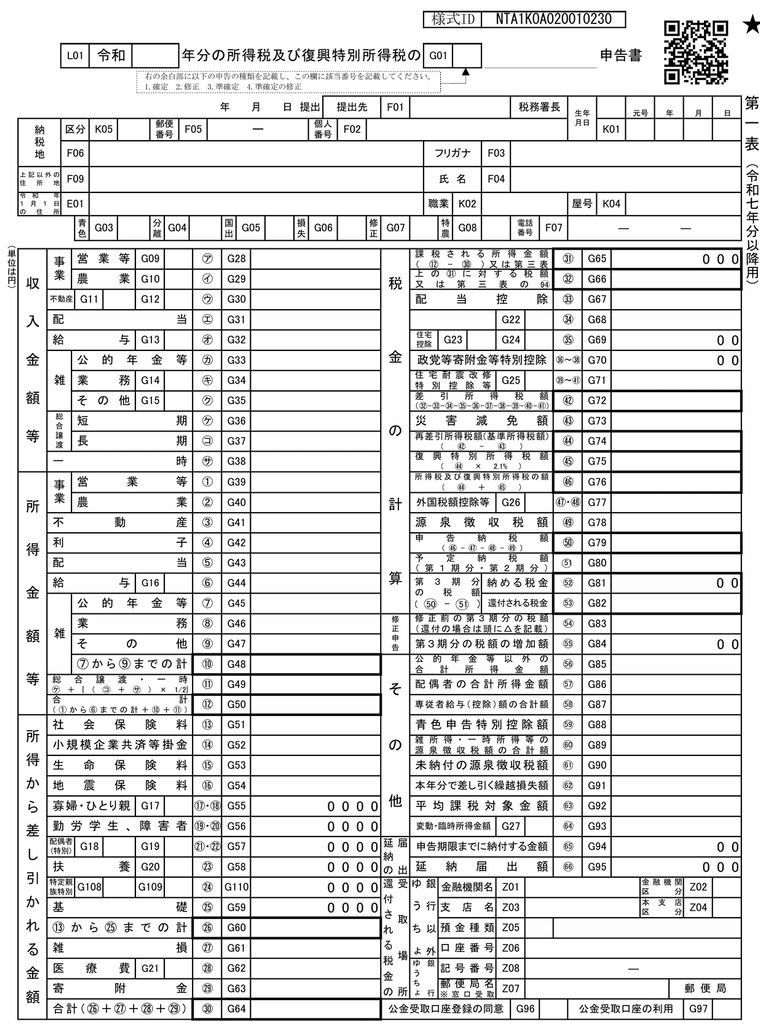
参考までに、所得税の確定申告書は次の様式(第一表)となっています。※国税庁HPより
所得税とは別に贈与税の申告書がある
マイホームを購入するにあたり、親御さんなどから贈与を受けた場合には、省エネ住宅等であれば1,000万円まで贈与税が非課税になります。
この非課税の適用を受けるためには、所得税の住宅ローン控除とは別に、贈与税の申告書を提出する必要があります。
贈与税の申告期限は、所得税の申告期限と同じで贈与を受けた年の翌年3月15日です。
ただ、住宅ローン控除の所得税の確定申告とは異なり、こちらの贈与税の非課税の申告書は必ず申告期限内に提出しなければなりません。
贈与税の申告書の様式も見てみましょう。
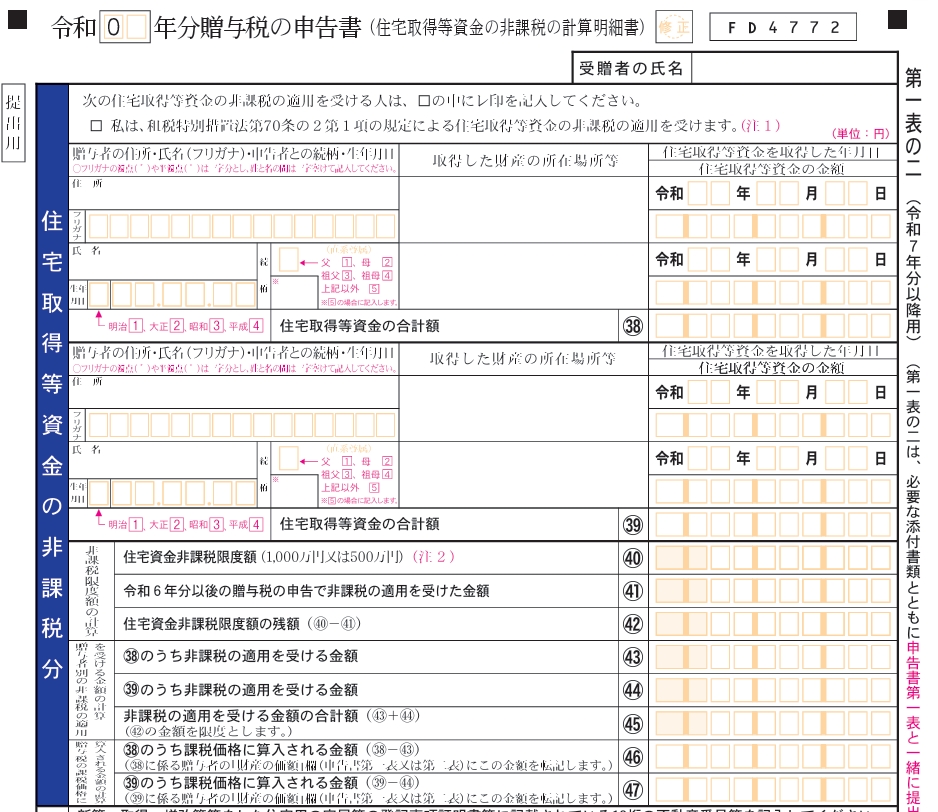
なお、この様式は住宅取得等資金の贈与税の非課税の申告をする際に使用する「第一表の二」(令和7年以前の様式)です。
所得税の確定申告書と贈与税の申告書は、ご覧のとおりまったく別々に用意されています。
住宅ローン控除と贈与税の非課税の適用を受けたい人は、それぞれの申告書を作成して提出する必要があります。
住宅ローン控除の申告書を作成すると贈与税の申告もしたような感じがする?
贈与税の非課税の適用を受けるためには、必ず申告期限内に贈与税の申告書を提出しなければなりません。
ところが、所得税の確定申告書だけを提出して贈与税の申告書の提出をしていない、という最もあってはいけない失敗をしてしまうケースがそれなりにあります。
そもそも制度の理解ができていなかったという場合もあるのですが、その誤解を後押しする状況が所得税の確定申告書を作成するときにあるのです。
それは、住宅ローン控除額の計算のために「贈与税の非課税の適用を受けた金額」を用いる場面です。
住宅ローン控除額の計算上、贈与税の非課税の適用を受けた金額は、マイホームの取得対価から控除する必要があるのですが、このときに贈与税の非課税の金額を用いることになります。
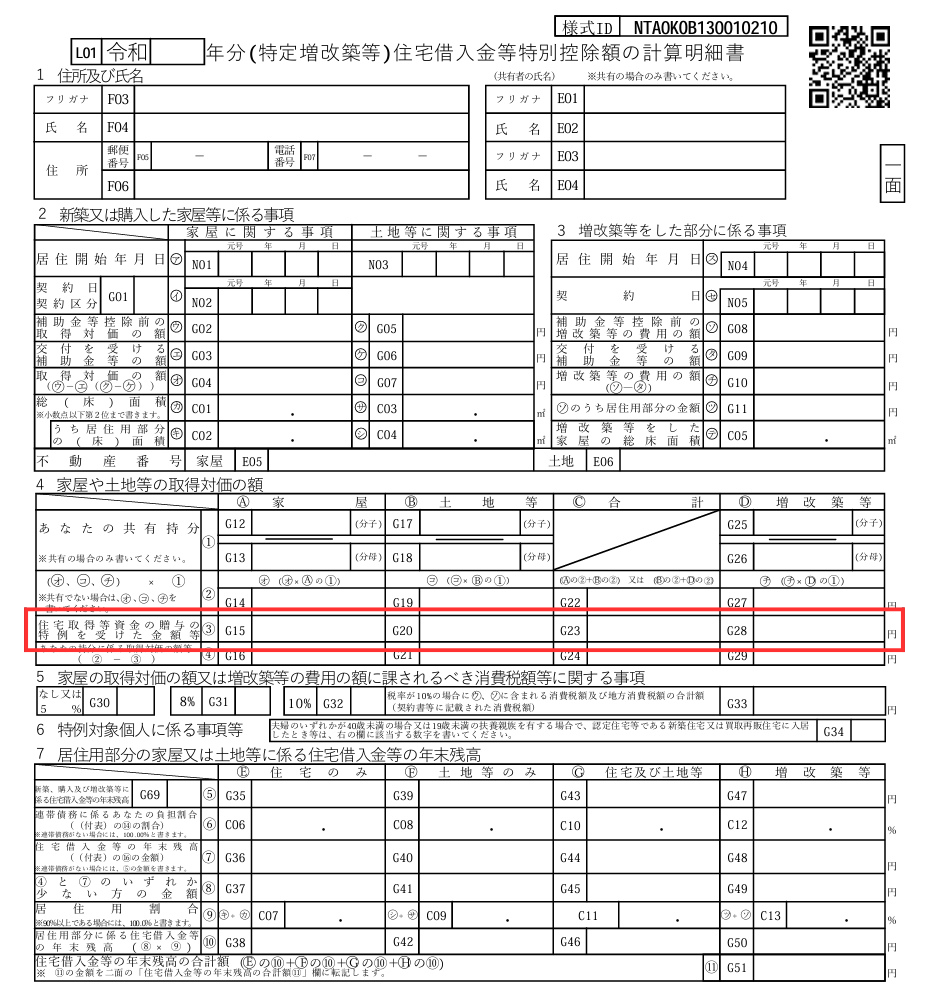
住宅ローン控除額の計算は、所得税の確定申告書の添付書類である「住宅借入金等特別控除額の計算明細書」を使用します。
この様式は次のとおりですが、この様式の赤枠部分には「住宅取得等資金の贈与の特例の適用を受けた金額」を記載する欄があります。
ちなみに、国税庁の確定申告書等作成コーナーで入力を行う場合には、次の画面で贈与税の非課税の金額を入力することになります。
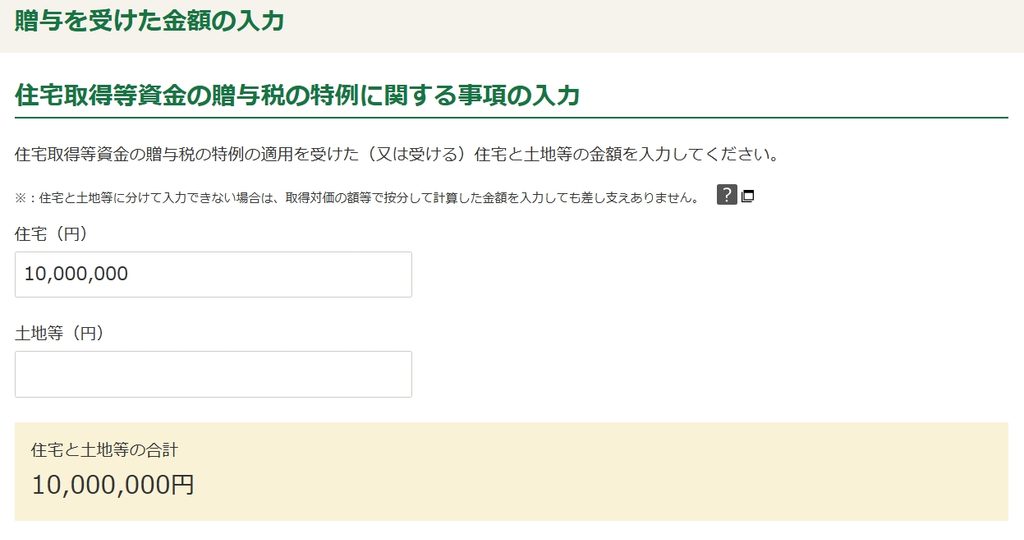
この入力作業を行い、実際の「住宅借入金等特別控除額の計算明細書」にも贈与税の非課税の適用を受けた金額(1,000万円など)が印字されることから、
「一緒に贈与税の申告も完了した」
との気持ちになりやすいのです。
その結果、住宅ローン控除の所得税の申告書だけを提出する形となり、贈与税の非課税の適用を受けずじまいになってしまいます。
税務署からの連絡を期待してはいけない
所得税の申告書における住宅ローン控除の内容と贈与税の申告状況に齟齬が生じますから、
「税務署から連絡がくるのでは?」
と考える人もおられるでしょう。
所得税の申告審査の際に、贈与税の申告の有無を確認することにはなりますが、とはいえ所得税も贈与税も確定申告期限は同じです。
全員が所得税と贈与税の申告を同時にするわけでもないため、仮に所得税の確定申告書が3月1日に提出されていてその時点で贈与税の非課税の申告書の提出がなかったとしても、贈与税の非課税の申告書が3月14日に提出される可能性を否定できません。
やはり、自主申告制度である以上、申告期限内にあえて催促するというのは積極的に行われるものではないのでしょう。
それに、税務署には膨大な量の申告書が1か月の間に提出されますから、提出後すぐに審査が始まるわけでもなく、いろいろな工程を経る必要があります。
それに加えて、これは組織上の問題ですが、税務署では所得税の確定申告書は個人課税担当が、贈与税の申告書は資産課税担当が受け持っています。
仮に所得税と贈与税の申告書を同時に郵送したとしても、受理した直後にバラバラにされて、各担当部署へ回付されていくことになります。
つまり、
「あれ?住宅ローン控除の明細書に贈与税の非課税の適用を受けた金額の記載があるけど、贈与税の申告書の提出がないかも」
と職員が気づいたとしても、申告書の処理状況や保管状況、提出時期などによっては、贈与税の申告期限後になってから本人へ連絡を取ることとなるケースはどうしてもあります。
税務署も、なにもこのような場面で税金を取ってやろうと考えてあえて遅く連絡しているわけではなく、できるかぎり円滑に手続きが済むようにしようとしているはずです。
しかし、実際には贈与税の非課税の申告書の提出がないことを確定させて本人へ連絡を取るまでにはそれなりの時間が必要ですから、連絡が申告期限後になることはあり得ます。
もし税務署から申告期限後に連絡が来る場合は、
「贈与税の非課税の申告書の提出はしましたか? 既に期限を過ぎていますから、非課税は適用できませんが…」
という内容になるでしょう。
そのときに、 「早く教えてよ、期限後の連絡なんて税務署の怠慢だ!」と申し立てても、大前提として申告は自分でするものですから、税務署に対しては何の効果もありません。
税務署からの連絡は、そもそも期待するものではないのです。
まとめ
住宅ローン控除の適用のためには「所得税の確定申告書」を提出する必要があります。
また、贈与税の非課税の適用も受けたい場合には、所得税とは別に贈与税の申告書を申告期限内に提出しなければなりません。
住宅ローン控除額の計算には「住宅取得等資金の贈与の特例の適用を受けた金額」を用いる場面がありますが、これが贈与税の非課税の申告も兼ねているわけではありません。
税務署からの連絡は贈与税の申告期限後になる可能性もありますから、非課税の適用を受けられなくなることになってしまいます。
贈与税の非課税の申告は金額も大きいうえに、期限内申告の要件がありますから、十分に下調べをしてなるべく早めに申告書の作成にとりかかりましょう。