こんにちは! 愛知県一宮市の個人専門税理士の服部です。
創業融資などで政策金融公庫などから借入れを行った場合、市役所などへ申請すれば利息の負担を一部補助してくれる「利子補給金」の支給を受けられることがあります。
支給を受けた場合、特に消費税の税務処理に注意しましょう。
所得税は課税対象、消費税は課税対象外
個人事業を運営するための借入金に対して支給された利子補給金は、所得税上は事業上の収入として課税対象となります。
一方、消費税上は課税対象外となります。
実務上、「不課税」という分類になるということですね。
仕訳は?
(普通預金)50,000円
/(雑収入)50,000【不課税】
すぐに「雑収入」ではなく一旦「前受金」として仕訳を行い、支払利息の時期に応じて「雑収入」に振り替えていく考え方もあります。
ただ、個人事業主の場合には利子補給金の金額が大きくないことがほとんどですから、簡便的に入金時に全額を雑収入として処理するのも問題にはならないでしょう。
「雑収入」は雑所得ではない
念のためですが、「雑収入」とはあくまでも事業収入です。
本来の収入を「売上高」とする一方、本来の収入とは別の区分の収入という意味で「雑収入」という勘定科目を用いるだけです。
事業所得の総収入金額のなかに含まれますから、「雑所得」として申告するものになるわけではありません。
消費税は「非課税」ではなく「不課税」
消費税には、課税・免税・非課税・不課税という4区分があります。
会計ソフトでも毎回入力すると思います。
「利子補給金」は「不課税」であって「非課税」ではありません。
「不課税」というのはそもそも課税対象外という意味です。
一方、「非課税」というのは「本当は課税対象だけど特別に課税しない」というものです。
消費税は、事業者が事業として対価を得て行う「売る・貸す・サービスをする」という行為に課税します。
八百屋さんがリンゴを100円で売った場合、もちろん消費税の課税対象です。
しかし、「利子補給金」は、確かにお金を受け取ってはいますが、「売る・貸す・サービスをする」という行為を事業者が一切していません。
つまり、「なにも提供していないのにお金を受け取った」という状態なので対価性がないと言えます。
したがって、消費税の課税対象外(=不課税)ということになります。
誤って「非課税」にすると税額に影響が出る場合がある
「非課税」でも課税されないなら一緒じゃないかと思うかもしれませんが、消費税には「課税売上割合」という割合があり、「不課税」はこれには含まれない一方で「非課税」はこれに含まれるという違いがあります。
非課税金額が若干発生することで、この「課税売上割合」に影響し、消費税の納付税額が多くなるなどの結果が生ずるケースがあります。
利子補給金が少額である場合には誤って「非課税」として処理したとしても、結果的に納税額に影響しないこともありますが、正しくは「不課税」ですのできちんと処理をしておいたほうがよいでしょう。
国税庁の確定申告書等作成コーナーの画面
毎年、国税庁の確定申告書等作成コーナーを利用して消費税の確定申告書を作成している場合は、次の画面の赤枠内に「不課税取引分」を入力することとなります。
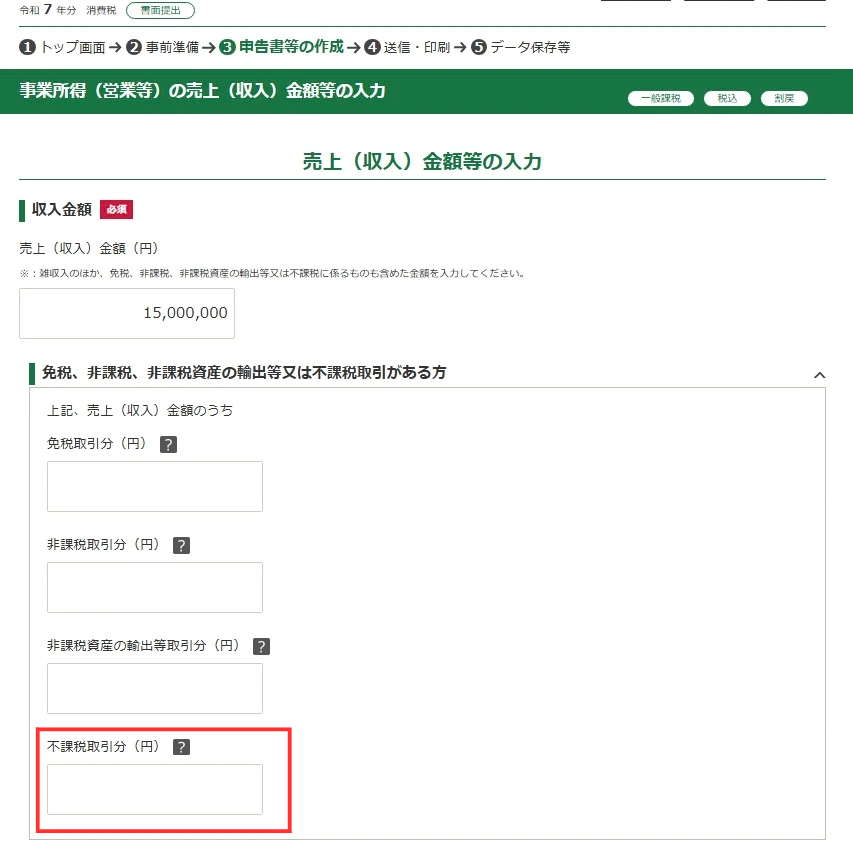
先ほどの説明のように、「利子補給金」の金額を誤って「非課税取引分」に入力しないようにしましょう。
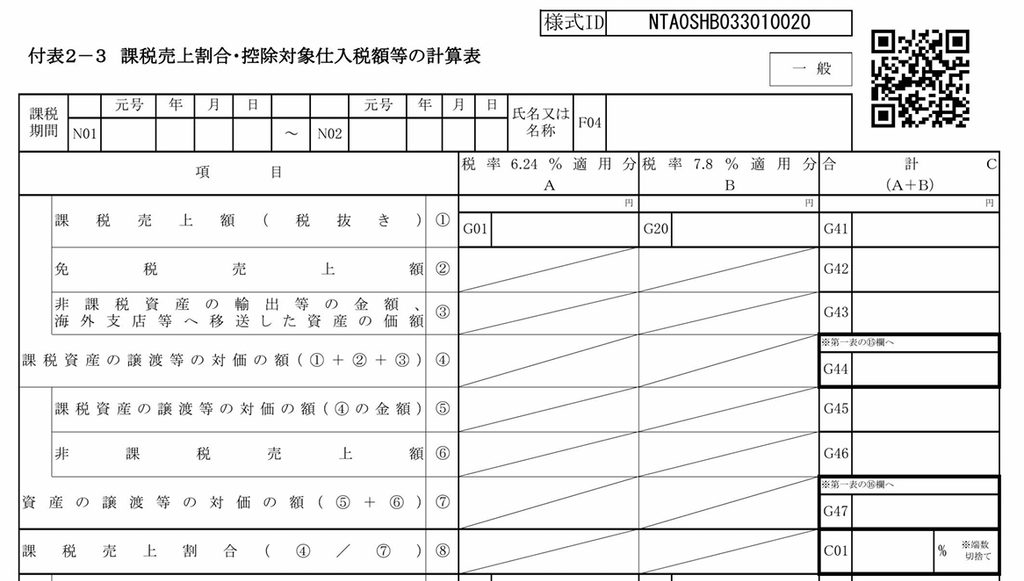
なお、不課税の取引金額は「そもそも消費税の世界に存在しない」ような取扱いであるため、その金額は消費税の申告書様式のどこにも表示されません。
たとえば、「付表2-3(課税売上割合・控除対象仕人税額等の計算表」は次の様式(抜粋)ですが、この様式にも「不課税」の金額は表示されません。最初から取り除かれた金額でスタートします。
まとめ
利子補給金は消費税法上は課税対象外(=不課税)です。
誤って課税取引や非課税取引として処理したりしてしまうと、税額が過大になる可能性があります。
必ず「不課税」として処理をしましょう。
なお、一宮市役所のHPによると「当初1年間に支払う利子の30%」を補助する利子補給金の制度があるようです。
近年、利率は高くなってきていますから、要件に該当する方は活用していけるといいですね。